不動産投資
大和財託ならではの仕組みで
お客様の投資収益を最大化
オンラインと対面の両方の面談が可能
- 相談
実績 - 6,500 件 突破
- 所要
時間 - 60 分
- 相談料
- 無料
こんな方におすすめです

経営者・個人事業主
法人の収益を安定させたい、法人税を抑えたい、事業承継を考えている
個人の資産を守りたい、所得税・相続税を抑えたい

開業医・勤務医
本業とは別の安定した収入源を構築しておきたい
法人税・所得税の負担を軽減したい

会社員・公務員
老後に向けて資産形成をしていきたい
もしもの時のために、仕事とは別の収入源を確保したい
大和財託の強み
本当に良い投資しか提案しない
「NO」を言うコンサルティング
大和財託の何よりの強みは、圧倒的な顧客ファーストの姿勢です。当社の資産戦略コンサルタントが投資の目的や将来の理想像までヒアリングした上で、目標達成に向けた投資プランをご提案します。お客様の希望や状況を聞かずに物件を紹介することは絶対にありません。
要望をすべて鵜呑みにせず、お客様にとって良い投資にならないと判断した場合は、あえてNOをお伝えすることもあります。そして希望的観測ではなく様々なリスクも想定したシミュレーションを行い、収益性をシビアに見極めます。こうした誠実で妥協のない姿勢を徹底することが、お客様の利益と満足度につながっています。
業界では珍しい自社設計・施工による
徹底的な建築・修繕コストの削減
不動産投資の収益性を高めるには、安定して家賃収入を得るだけでなく、建築や修繕にかかるコストを抑えることも重要です。一方で、多くの不動産会社は工事を外部に委託しており、関与する企業が増えるほど、中間マージンや管理コストなど様々な費用が加算されています。
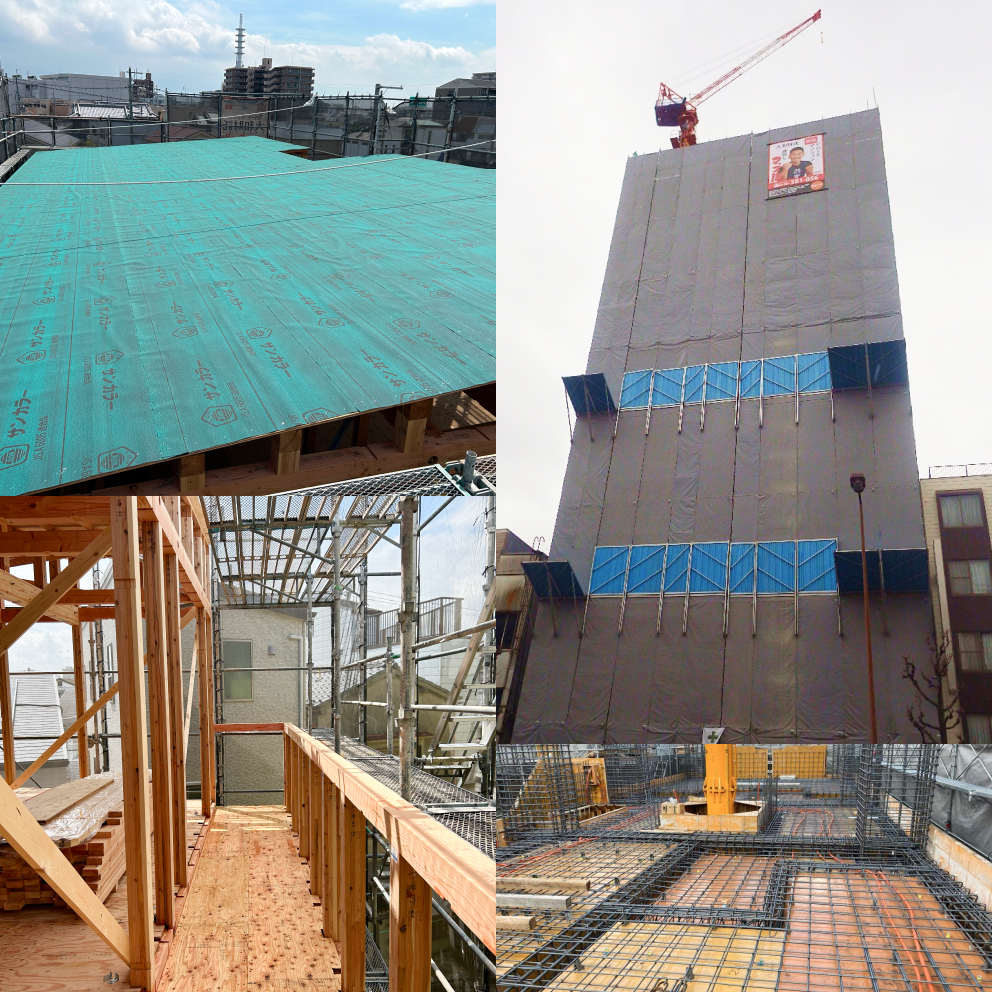
大和財託は、自社の建築部門が設計・施工を行うことで余計な費用を削減し、工事にかかる予算を可能な限り抑えています。長期の資産運用では避けて通れない、修繕工事やリノベーションも自社の建築部門が迅速かつ適正な価格で対応します。このような仕組みによって、高品質な物件を低価格で提供し、不動産投資の収益を最大化しています。
物件を売って終わりではなく
購入後の運用から売却まで伴走
不動産投資におけるキャッシュフローの安定性は、入居率の高さや賃貸管理の質によって大きく左右されます。そのため入居者募集・賃貸管理の専門部署を持つ大和財託が、物件取得後の運用まで、当社の賃貸管理マネージャーが一貫してサポートします。
私たちは一般的な管理会社と異なり、自社の仲介店舗を持たずに中立的な立場で数多くの賃貸仲介会社に幅広く募集をお願いすることで、早期の満室と高い入居率を実現しています。
そのほか入居者対応や家賃回収、修繕などの管理業務は全てお任せできますので、お客様は本業に集中いただくことが可能です。さらに将来の売却や2棟目以降の購入まで伴走し、長期的な目線でお客様の資産運用をトータルで支援します。
一棟物件のスペシャリストとして
多数の専門的なノウハウを保有
一棟物件への投資は、まとまった家賃収入を安定して得やすく、上手く運用すれば区分所有投資よりも高い収益が期待できます。土地を含めた物件全体を自分の資産として管理できるため、不動産経営の自由度が高いのもメリットです。しかしながら、そんな一棟物件に特化した不動産会社は多くありません。
大和財託は一棟物件を専門に取り扱っており、豊富な実績と独自のネットワークによって、他社にはない情報を蓄積しています。地域ごとの需要予測や賃料設定、間取りや設備に関する入居者のニーズ、精度の高いキャッシュフローのシミュレーション、最新の融資情報、法人設立や節税のスキームなど多数の専門的なノウハウでお客様の課題に応えます。
投資の目的ごとに最適化した幅広い物件のラインナップ
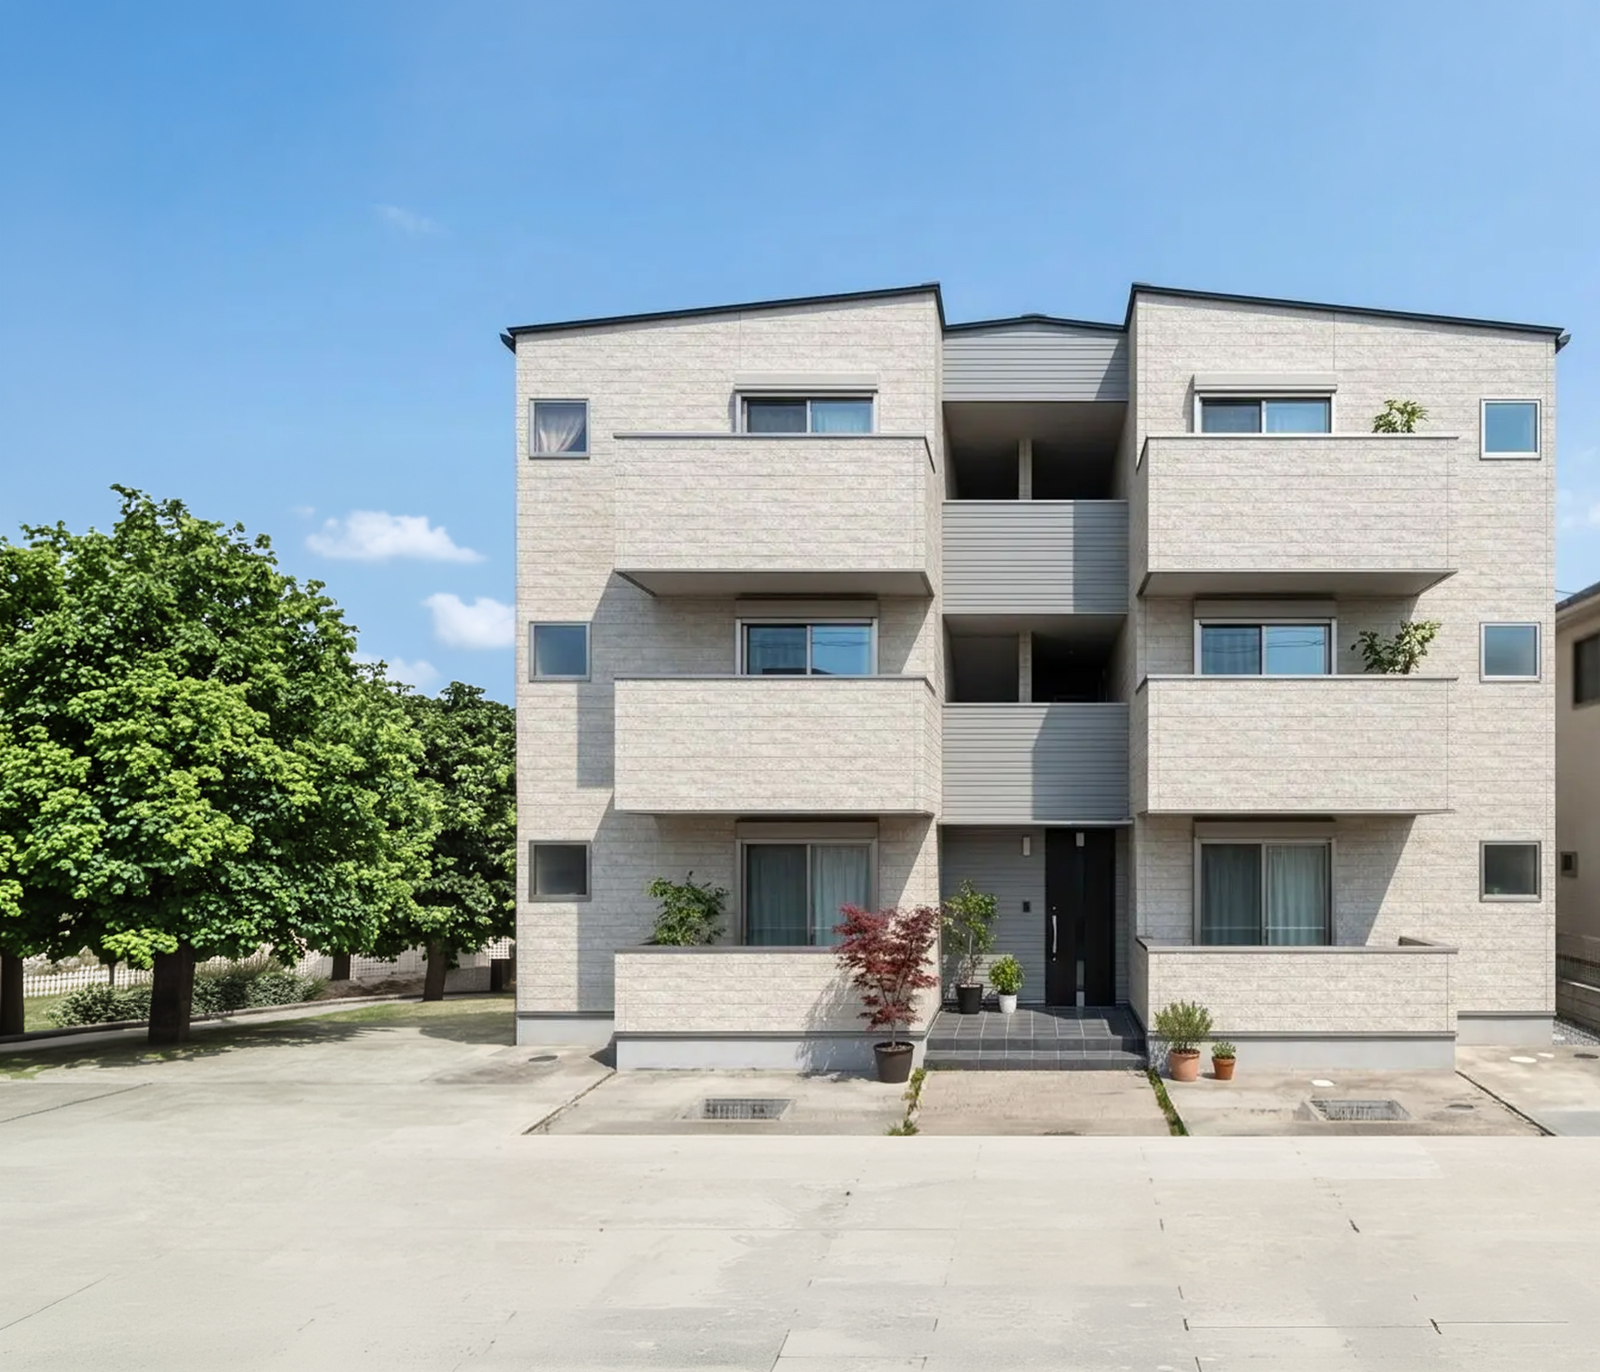
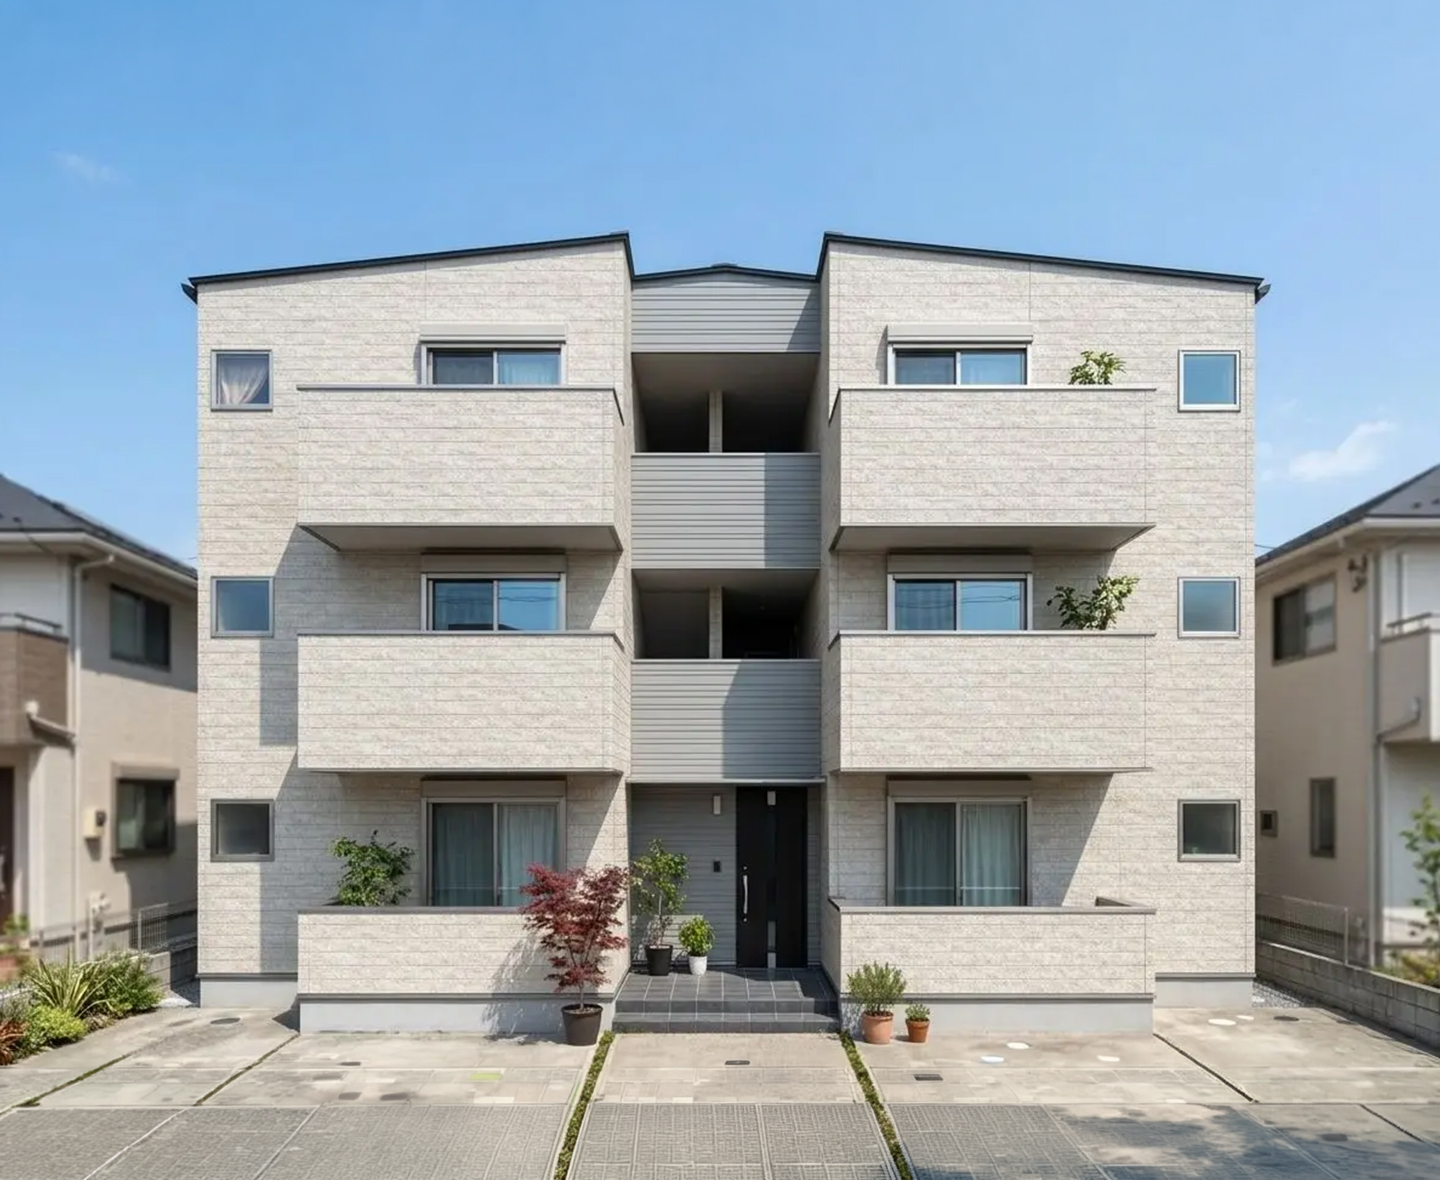
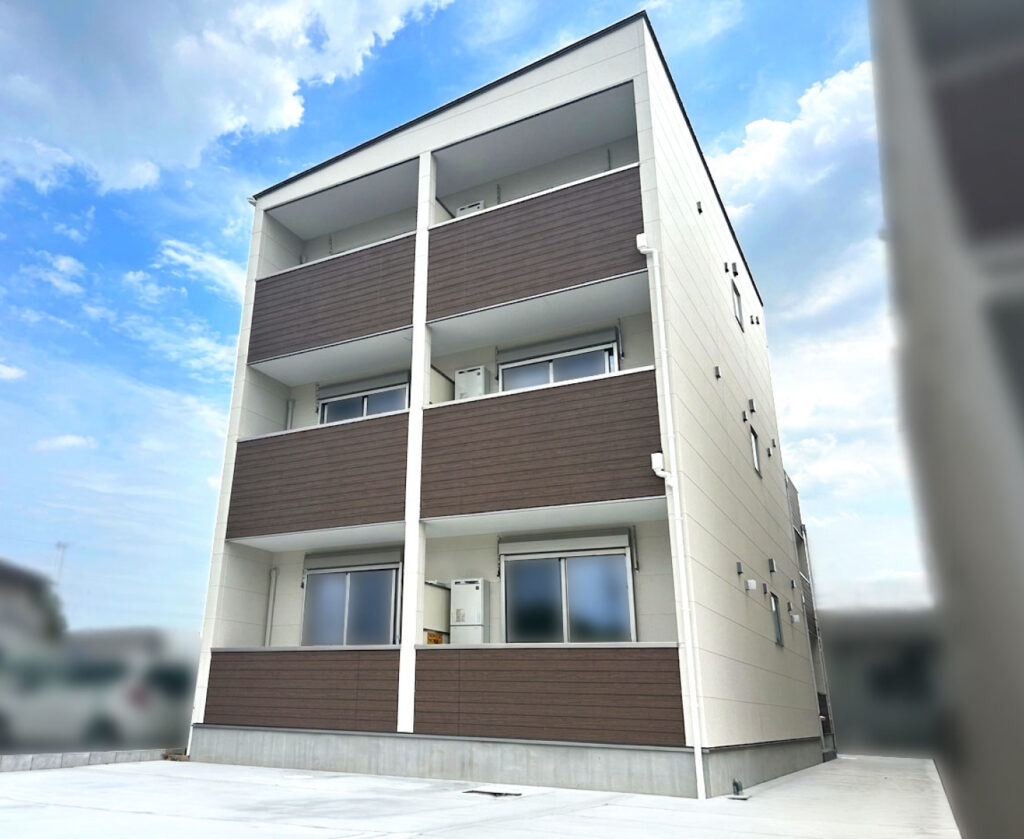
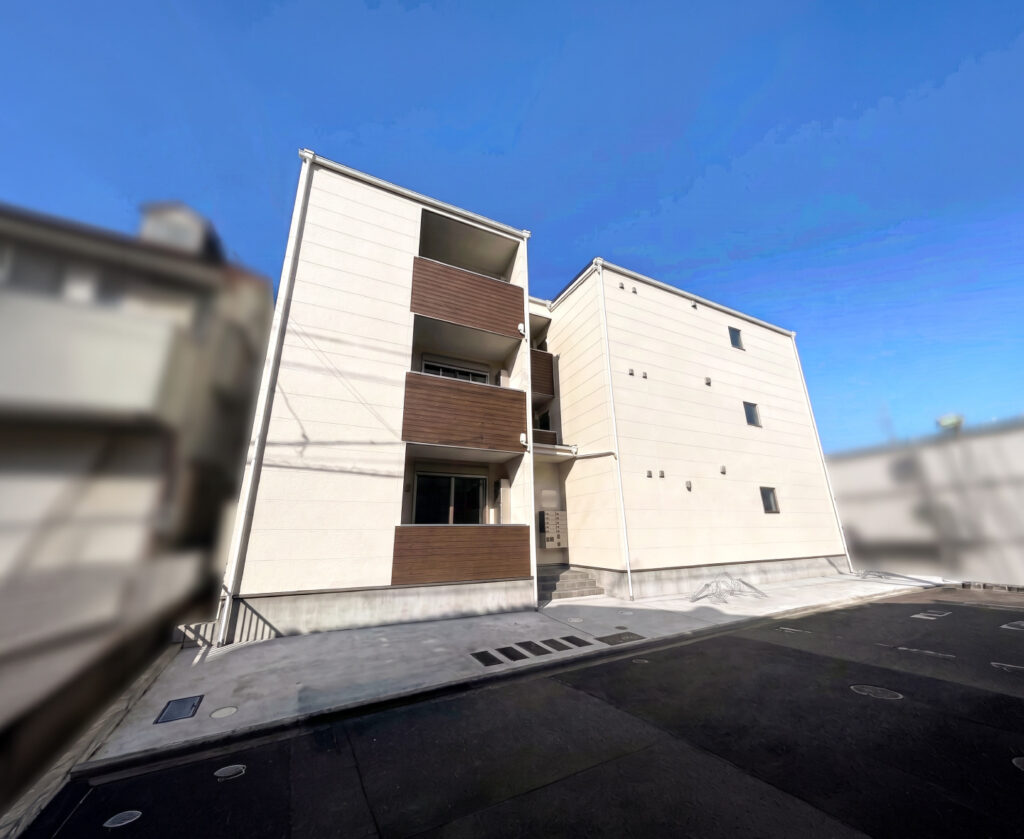
大和財託は、不動産投資と賃貸管理のノウハウを詰め込んだ収益不動産ブランドを開発しています。
木造・鉄骨造・RC造、新築・中古リノベーションなど幅広いバリエーションから、お客様のプランに最適な物件をご案内します。
すべて大和財託が売り主の物件となっていますので仲介手数料はかかりません。
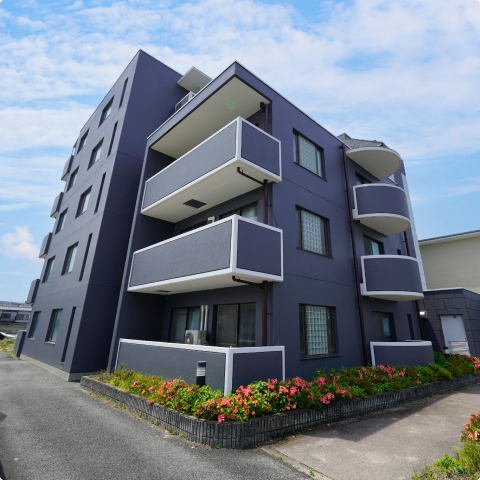
ジー・メゾン

高利回りを追求した新築一棟の木造アパート
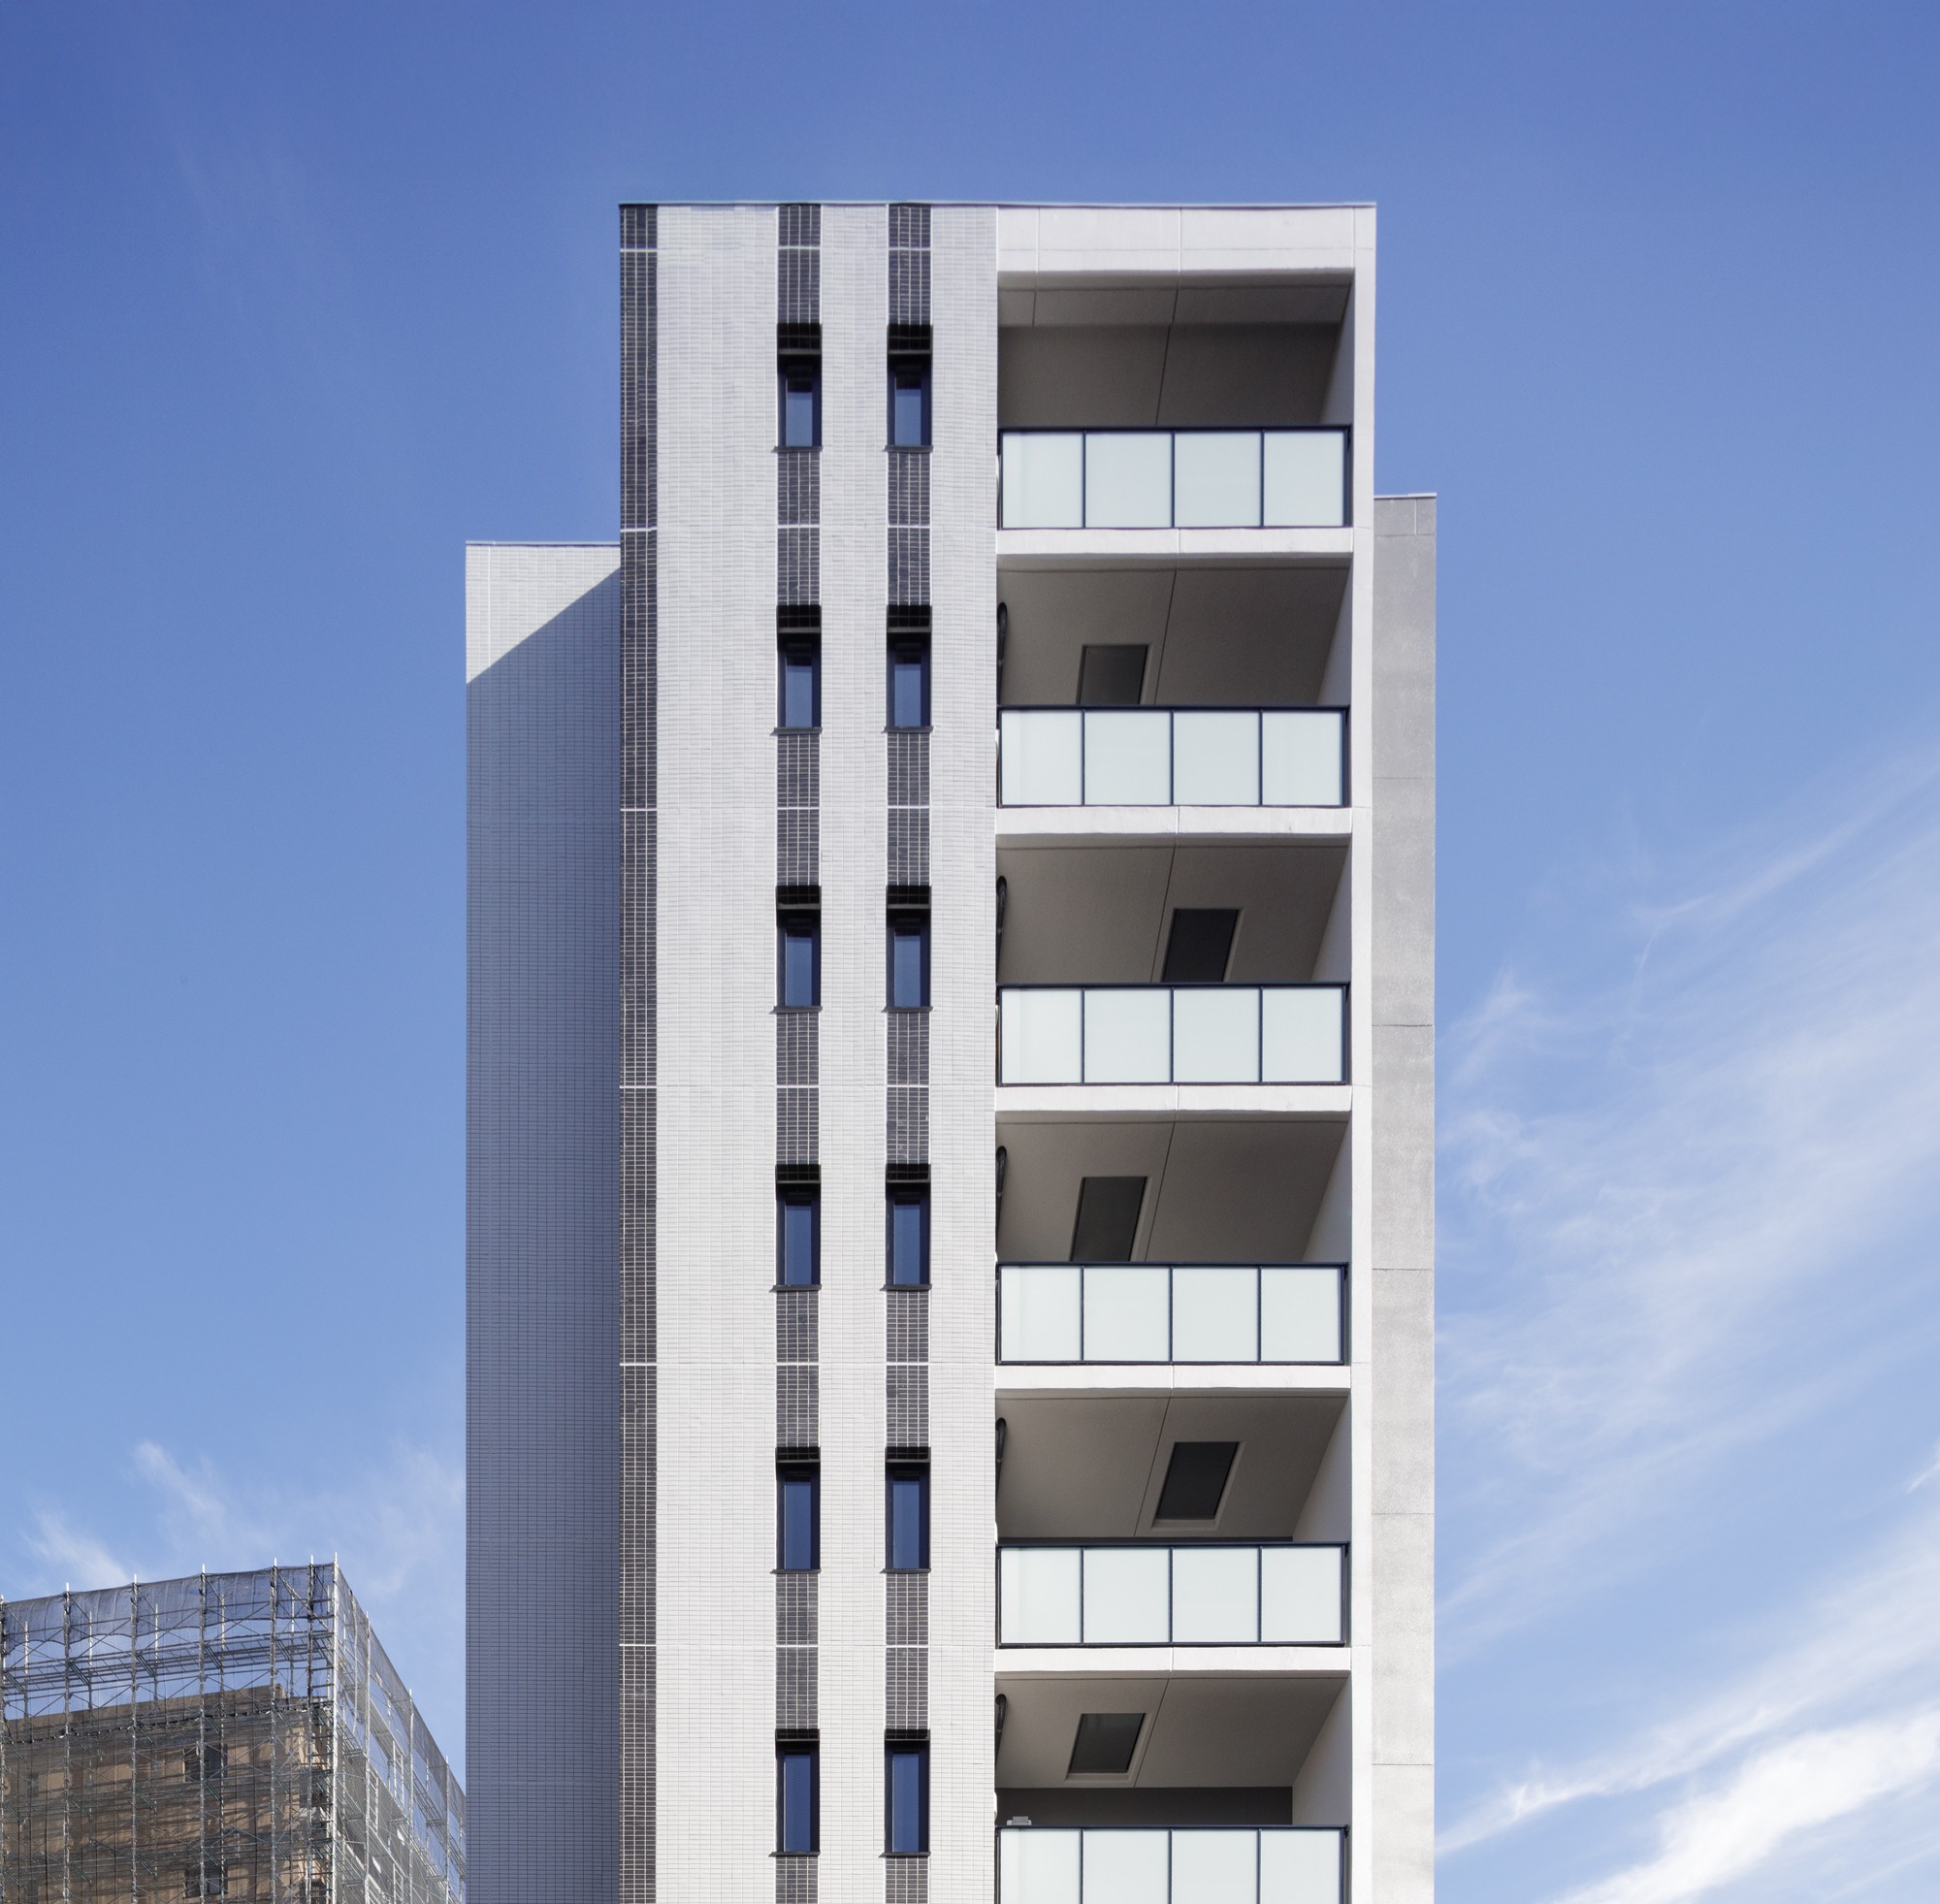
ジー・ライズ
税金対策にも最適な一棟中古リノベーション物件
ジー・グランデ

長期保有で安定収益を生む新築一棟のRC造マンション
その他サポート
法人設立
お客様によっては資産管理法人を設立するケースも多くございます。その際の手続き等も専門家と提携してサポートします。
※当社物件を購入いただいたオーナー様限定のサービスとなります。
融資プランのご提案と金融機関のご紹介
収益不動産の購入時は多くの方が融資を利用されます。融資を利用してレバレッジを効かせた投資ができることは、不動産投資の大きなメリットです。お客様の属性や購入物件によって条件が変わるため、豊富な知見を持った当社のコンサルタントが戦略的な融資の利用をサポートします。
大和財託を利用するメリット
90行以上の金融機関と取引をしており、お客様一人ひとりに最適な金融機関と融資プランをご提案します
全国主要都市に取引金融機関があるため、各エリアのお客様に有利な条件のご提案が可能です
不動産投資の規模拡大のための、アパートローン・プロパーローンの両方を活用した融資プランなどもご提案します
仮審査から、本審査、融資実行まで担当者がしっかりとお客様をサポートします
過去に支援した事例
経営者のA様
- 年齢
- 40歳
- 職業
- 経営者
- 売上
- 10億円
- 営業利益
- 2億円
不動産投資の目的
会社の事業は安定していたものの、市場規模が縮小傾向にあったため、本業の売上を補う収益源として、不動産賃貸業を検討されていました。
目標
会社の販売管理費のうち、社員への給与など年間約4,000万円の人件費を不動産賃貸業のキャッシュフローで賄えるようにすることを目標にしました。
物件購入の流れ
自己資金として投下できる1億5,000万円をもとに、金融機関から融資を受けて購入できる範囲で少しずつ物件を取得する戦略を取りました。物件の取得名義は事業法人とし、新築と中古をバランスよく組み合わせたポートフォリオで物件を取得しています。
成果
人件費を賄える安定した収益源を確保し、心のゆとりがもたらされたことで、本業にも積極的に取り組めるようになりました。
医師のB様
- 年齢
- 42歳
- 職業
- 開業医
- 年収
- 3,000万円
- 金融資産
- 5,000万円
不動産投資の目的
給料に比例して税額が急速に増えていくため、効率的な税金対策と将来の独立開業に備えた安定収入を両立させるため不動産投資を検討されました。
目標
まずは重い税負担を軽減するべく減価償却狙いの節税物件を購入し、その後は独立に向けての安定収益源を構築することを目標にされました。
物件購入の流れ
1棟目は個人名義にて、2棟目は資産管理法人名義として購入しました。
成果
1棟目で不動産所得を大きくマイナスにすることで節税を実現し、2棟目で独立開業を見据えた安定収益を構築しました。資産は順調に増え、不動産投資の開始から3年後には晴れて独立されています。
会社員のC様
- 年齢
- 50歳
- 職業
- 会社員
- 年収
- 1,000万円
- 金融資産
- 4,000万円
不動産投資の目的
子どもの教育費がまだかかる中、あと10年で定年退職を迎えるため、⽼後資⾦を確保する目的で、株式や投資信託で築いた金融資産に加えて、安定収入が得られる仕組みをつくっておきたいと考えられていました。
目標
「年金を受け取りながら資産を食いつぶすよりも、お金がお金を生む状態にしておきたい」「年に2回は海外旅行に行きたい」などの希望も踏まえて、年間キャッシュフロー500万円の実現を目標とされました。
物件購入の流れ
高年収の会社員の属性を利用してオーダーメイド型プロパーローンにて1億円前後の物件を購入し、キャッシュフローを目的とした新築と中古の木造物件をバランスよく持つことをご提案しました。
成果
2物件で税引前キャッシュフロー約428万円を達成。3棟目の物件購入と同時に税金対策を進めることで税引後キャッシュフロー500万円の実現を目指しています。

ご検討の流れ
プライベート相談
大和財託のコンサルタントが、お客様のご状況や不動産投資の目的・目標などをヒアリングし、融資戦略も含めたお客様だけの不動産投資プランをご提案します。
物件紹介
ご提案した不動産投資プランに最適な物件がございましたら、随時メールやお電話でご紹介します。
物件買付
物件のご購入を希望される場合、買付証明書をご提出ください。
融資サポート
不動産投資は融資戦略が重要です。90行以上の取引金融機関から、最適な融資アレンジをご提案します。融資申請から実行までの手続きもお手伝いします。
融資実行・決済
融資実行と同時に物件購入の決済をいたします。また、司法書士による物件の移転登記や金融機関の担保設定も行われます。各手続きが完了しましたら、賃貸経営のスタートです。
賃貸管理
物件のご購入後はワンストップで大和財託に賃貸管理をお任せいただけます。入居者募集、入居者対応、物件管理などによってお客様の利益を最大化し、安定した賃貸経営をサポートします。
よくあるご質問
質問で解決出来ない疑問はお気軽にフォームからお問い合わせください。
■火災・地震・災害
火災や災害等による建物への損害は大きなリスクとなります。対策は「確実に保険金を受け取れる保険に加入すること」です。水災・ひょう災・雪災補償等の特約も、必要に応じて検討することをおすすめします。
■金利上昇
変動金利で借りている場合、金融機関から借入後に金利が上昇すると返済額が増え、収支が悪化するリスクがあります。金利のコントロールはできないため、上昇した場合でも影響を少なくする対策として「自己資本比率を上げる」「固定金利を選択する」の2つが重要です。詳細はプライベート相談等でご質問いただければ、担当コンサルタントがご説明いたします。
■事故リスク
入居者の方が亡くなった場合、原状回復工事が必要になったり、事件性がある場合は他の入居者が一斉に退去したりする可能性があります。また、これまでの賃料水準では入居希望者が現れにくくなるケースも多いです。当社では、死亡事故が起きた場合の原状回復費用等の保険加入を提案したり、入居者が決まらない場合は広告料をコントロールするなどして影響を抑えています。
■損害賠償リスク
建物の不具合が原因で第三者に危害を加えてしまった場合などに、他人から訴えられたり賠償を求められたりするリスクです。このリスクへの対策は、定期的な建物メンテナンスと施設賠償責任保険の加入が重要です。
■価格下落
不動産価値の目減りにより、借入残高(残債)よりも低い金額でしか値段が付かず、売却が難しくなるリスクです。売るに売れない状態になったときでも、長期的に安定した運用ができる物件を購入することがリスク対策となります。そのためには物件購入時の物件選定を間違えないこと(初期設定を間違えないこと)が重要です。また、購入時にしっかりと不動産ポートフォリオを検討する、税金対策のために減価償却がとれる正しい土地建物比率を設定する、購入者に適した融資条件を選ぶなどの対策も必要となります。
■空室
不動産投資の収入は「賃料」が中心です。一方で、少子高齢化社会の日本では、人口の減少と新築物件の供給過多によって入居者が集まりにくく、空室が増加しています。対策は「物件購入前に将来まで入居付けが可能な物件か調査すること」「入居付けに強い管理会社をパートナーにすること」です。大和財託は土地・物件の仕入れ時から入居付けの観点で精査し、賃貸経営に向かない物件は開発しません。また賃貸管理においては、独自の手法により平均入居率98%以上を保持しています。
■家賃滞納
家賃滞納は、空室とともに問題になりやすいリスクです。一般的には入居者の2~3%が家賃滞納すると言われています。家賃滞納は、税務上は利益として税金が発生するため、実は空室よりも厄介です。対策は「新規入居者を厳しく審査すること」「保証会社に加入させること」です。大和財託では、こうした事前の対策はもちろん、万が一対応された場合でも提携弁護士と協力して回収する仕組みを構築しています。
上記のように、不動産投資にはリスクもありますが、その多くは対策が可能です。どのような投資にもリスクがあります。大和財託では、あらゆるリスクと対策を検討した上で、リターンの方が多いと判断できる場合のみ投資を実施します。リスクについて不安があればコンサルタントからもご説明できますので、ぜひお気軽にご相談ください。
大和財託は自社で物件の賃貸管理も行っているため、管理の手が届く範囲として、原則当社の東京本社および大阪本社、名古屋支社から公共交通機関で1時間~1時間半程度のエリアとなります。
なお、お客様のお住まいのエリアに所在していない物件も、融資アレンジによって購入が可能です。(お客様の職業や年収、金融資産等のご状況によります)
賃貸経営の安定性や収益性を精査し、厳選して物件を仕入れているため、ご理解いただけますと幸いです。
プライベート相談にご参加いただければ、融資の可否や可能な借入額を担当コンサルタントがお伝えします。
1.購入物件決定
2.金融機関に連絡
物件の買付証明書をいただきましたら、当社より金融機関をご紹介します。
3.仮審査
金融機関に必要書類をご提出いただき、仮審査となります。
4.本審査
仮審査に通りましたら、必要に応じて追加書類を提出し、本審査を受けていただきます。
5.金銭消費賃借契約
本審査に通りましたら、金融機関との間で融資条件(金額、返済計画、金利等)の契約を行っていただきます。金銭消費賃借契約は、金融機関や当社にて行います。
6.融資実行及び所有権移転
融資実行日に、金融機関より融資金額が振り込まれます。同日に、当社に物件の売買代金を支払いいただきます。また、当社が提携している司法書士により所有権移転と、金融機関による抵当権設定登記が行われます。
※2~4の間で物件の売買契約が行われます。
■期間
期間は仮審査から融資実行まで1ヶ月~3ヶ月程度です。
※金融機関によって異なります。
■必要書類
・物件概要書
・レントロール(物件の賃貸条件一覧)
・物件の登記簿謄本、公図
・物件の売買契約書、重要事項説明書
・物件の検査済証、確認済証
・本人確認書類(運転免許証等)
・所得証明書類(源泉徴収、確定申告書等)
経験豊富なコンサルタントが
不動産投資のご相談に
個別でお応えします
- 相談
実績 - 6,500 件 突破
- 相談料
- 無料
- 面談
方法 - オンライン or 対面
- 所要
時間 - 60 分
不動産投資を
これから学ぶ方へ
成功するための原理原則や融資戦略などを、
セミナーで投資初心者の方にも分かりやすくお伝えしています。
直近の開催日
その他開催日
2026/10/04(日) 10:00 - 11:00 など
直近の開催日
その他開催日
2026/10/01(木) 20:00 - 21:00 など
直近の開催日

その他開催日
2026/10/03(土) 20:00 - 21:00 など
投資・融資の最新情報を
無料メールマガジンでお届け